Lãi suất cao hơn đang làm “tan vỡ” giấc mơ nhà ở trên khắp thế giới
Khi các ngân hàng trung ương tăng lãi suất nhanh chóng vào năm ngoái, thị trường bất động sản toàn cầu đã trải qua cú sốc lớn. Nhưng thực tế còn khó khăn hơn khi “cơn sốt bất động sản” mang lại sự giàu có cho hàng triệu người này có vẻ đã kết thúc.
Các thị trường trên khắp thế giới đang bị kẹt giữa chi phí đi vay tăng mạnh – có khả năng sẽ tiếp tục và tình trạng thiếu nhà khiến giá nhà tăng cao.
Thị trường Mỹ, bị chi phối bởi các khoản thế chấp 30 năm đang bị đóng băng do những người sở hữu nhà với lãi suất thấp không muốn bán và người mua bị hạn chế. Tại các khu vực có thị trường bất động sản bùng nổ trong thời gian dài như New Zealand và Canada, đối với người muốn mua nhà, giá không giảm nhiều, còn những người đã trả giá cao nhất hiện đang phải vật lộn với các khoản thanh toán lãi suất cao hơn. Từ Anh đến Hàn Quốc, “nỗi đau” đang gia tăng đối với các chủ nhà. Và ở nhiều nơi, lãi suất cao hơn chỉ khiến việc xây dựng trở nên khó khăn hơn.
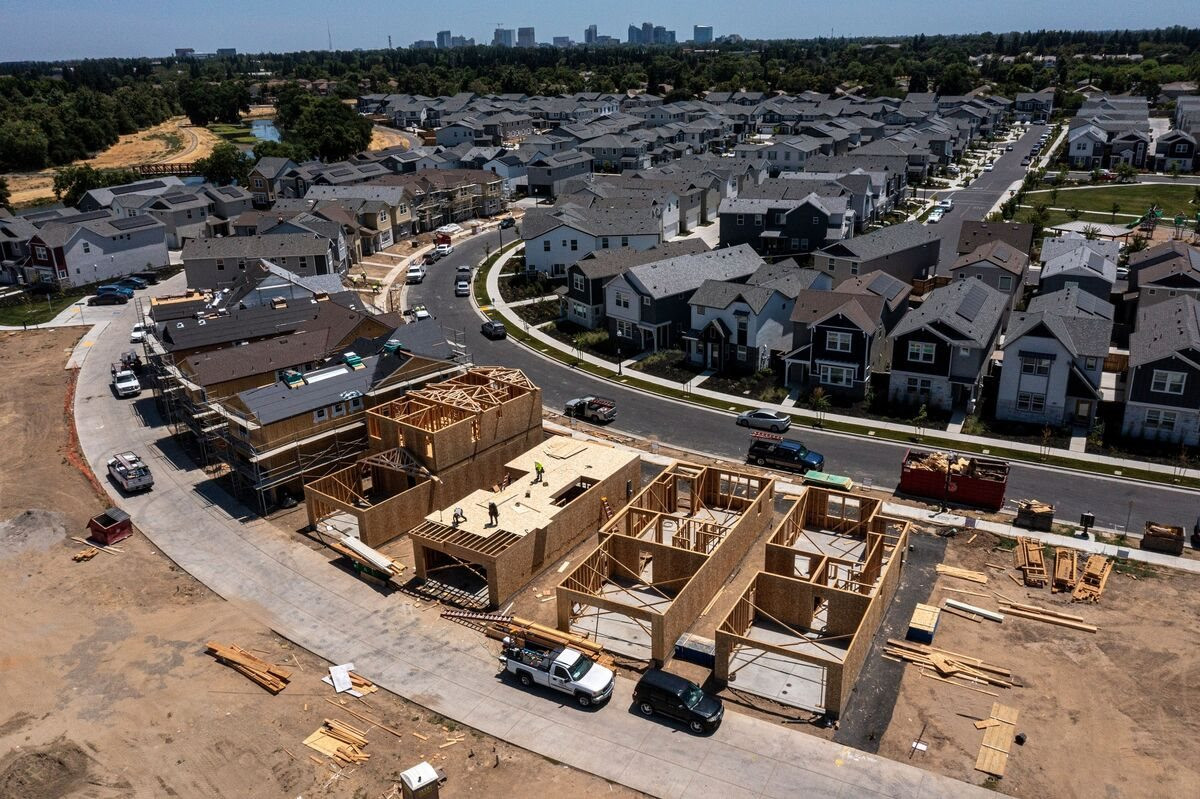
Các kịch bản có thể diễn ra khác nhau ở mỗi quốc gia, nhưng tất cả đều tạo ra lực cản tiềm tàng đối với nền kinh tế toàn cầu khi người dân phải trả nhiều tiền hơn để mua nhà ở, cho dù họ thuê hay sở hữu nhà.
Mark Zandi, nhà kinh tế trưởng tại Moody’s Analytics, cho biết: “Thời kỳ hoàng kim của single-family housing (nhà độc lập, nằm trên đất riêng) đã qua rồi”.
Zandi dự kiến lãi suất thế chấp kỳ hạn 30 năm của Mỹ, hiện ở mức khoảng 7,4%, sẽ ở mức trung bình khoảng 5,5% trong thập kỷ tới, so với mức thấp 2,65% vào đầu năm 2021. Hầu hết các nước phát triển khác sẽ chứng kiến mức tăng tương tự.
Ngay cả khi lạm phát hạ nhiệt và việc tăng lãi suất của nhiều quốc gia đang giảm bớt, thì người tiêu dùng lại bắt đầu có xu hướng tin rằng chi phí đi vay có thể không bao giờ thấp như trong 15 năm kể từ cuộc khủng hoảng tài chính.
Thời kỳ khó khăn
Theo Hiệp hội Bất động sản Quốc gia, tại Mỹ, lượng tồn kho thấp, giá cả tăng cao và lãi suất thế chấp cao đã khiến doanh số bán nhà xuống mức thấp nhất kể từ năm 2010. Trong một báo cáo vào tháng trước, các nhà kinh tế của Goldman Sachs cho biết tác động của việc duy trì lãi suất thế chấp cao hơn sẽ rõ rệt nhất vào năm 2024. Họ ước tính các giao dịch sẽ giảm xuống mức thấp nhất kể từ đầu những năm 1990.
Benjamin Keys, Giáo sư tại Trường Wharton của Đại học Pennsylvania, cho biết: “Về mặt nào đó, chúng ta đang ở giai đoạn đầu của thời kỳ băng hà và khó có khả năng băng tan sẽ sớm xảy ra. Sự kỳ lạ này có thể tồn tại trong một thời gian dài”.
Mặt khác, suy thoái kinh tế khó có thể dẫn đến mất việc làm và gây ra tình trạng khó khăn nghiêm trọng về nhà ở. Nhưng những người sở hữu nhà bị ảnh hưởng bởi lãi suất cao hơn có thể sẽ phải cắt giảm chi tiêu ở những lĩnh vực khác để theo kịp các khoản thanh toán thế chấp của họ.
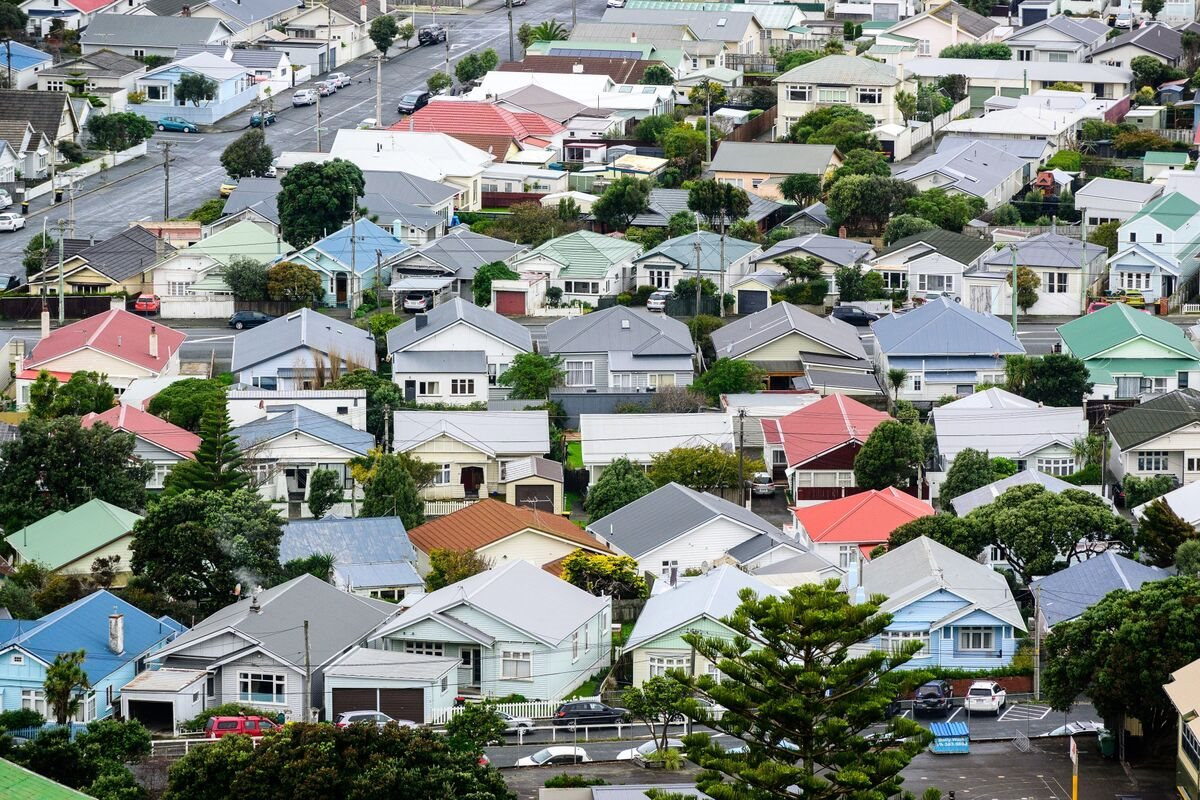
Một trong những trường hợp khó khăn nhất đang diễn ra ở New Zealand, nơi xảy ra những đợt bùng phát đại dịch hàng đầu thế giới, với giá bất động sản tăng gần 30% chỉ riêng trong năm 2021. Lãi suất thế chấp ở nước này thường được cố định trong vòng chưa đầy ba năm, có nghĩa là việc ngân hàng trung ương tăng lãi suất tổng cộng 525 điểm cơ bản kể từ tháng 10 năm 2021 đang khiến các khoản thanh toán mua nhà tăng vọt.
Sự “rút lui” của nhà đầu tư
Sự bùng nổ nhà ở toàn cầu trong thập kỷ qua đã khiến bất động sản trở thành con đường nhanh chóng dẫn đến sự giàu có ở các quốc gia như New Zealand, Australia và đặc biệt là Canada.
Nhưng lãi suất và lợi suất trái phiếu cao hơn có nghĩa là bài toán đã bất ngờ bị lật ngược. Theo một nghiên cứu của Ngân hàng Montreal, sở hữu một căn hộ ở thành phố lớn nhất Canada, Toronto, giờ đây sẽ chỉ mang lại lợi nhuận 3,9% sau khi trừ đi chi phí thế chấp và các chi phí khác, thấp hơn mức 5% kiếm được khi đầu tư vào tín phiếu kho bạc của chính phủ Canada.
Chi phí đi vay cao hơn buộc chủ sở hữu nhà phải bán đồng thời làm giảm nhu cầu mua mới. Điều đó cũng có thể gây rắc rối cho những người bình thường đang tìm kiếm một nơi để sinh sống.
Các nhà đầu tư mua các căn hộ trước khi xây dựng đã trở thành nguồn tài chính chính cho các nhà phát triển trong thập kỷ qua, và sự “thoái lui” của họ đã khiến hàng nghìn căn hộ được quy hoạch ở các thành phố như Toronto bị trì hoãn hoặc hủy bỏ. Việc xây dựng chậm lại chỉ có thể làm trầm trọng thêm tình trạng thiếu hụt.
Tình trạng tương tự cũng đang diễn ra ở châu Âu, nơi giá nhà cao hơn và chi phí xây dựng tăng cao có nguy cơ làm gia tăng căng thẳng về nguồn cung. Ở Đức, giấy phép xây dựng mới đã giảm hơn 27% trong nửa đầu năm và ở Pháp, giấy phép xây dựng giảm 28% tính đến tháng 7.
Thụy Điển, đang trải qua thời kỳ suy thoái tồi tệ nhất kể từ cuộc khủng hoảng những năm 1990, có tỷ lệ xây dựng ở mức chưa đến 1/3 nhu cầu.
Một báo cáo do KPMG công bố vào tháng 9 cho thấy gần 1/4 số người có thế chấp ở Anh đang cân nhắc việc bán và chuyển đến một tài sản rẻ hơn. Ví dụ một chủ nhà ở London, Karen Gregory, không còn lựa chọn nào khác ngoài việc bán tòa nhà của mình sau khi khoản thanh toán thế chấp của cô tăng hơn ba lần.
Sự thay đổi ở châu Á
Ở châu Á, Hàn Quốc đang phải đối mặt với tình hình không mấy lạc quan. Quốc gia này có tỷ lệ nợ hộ gia đình trên GDP cao nhất thế giới.
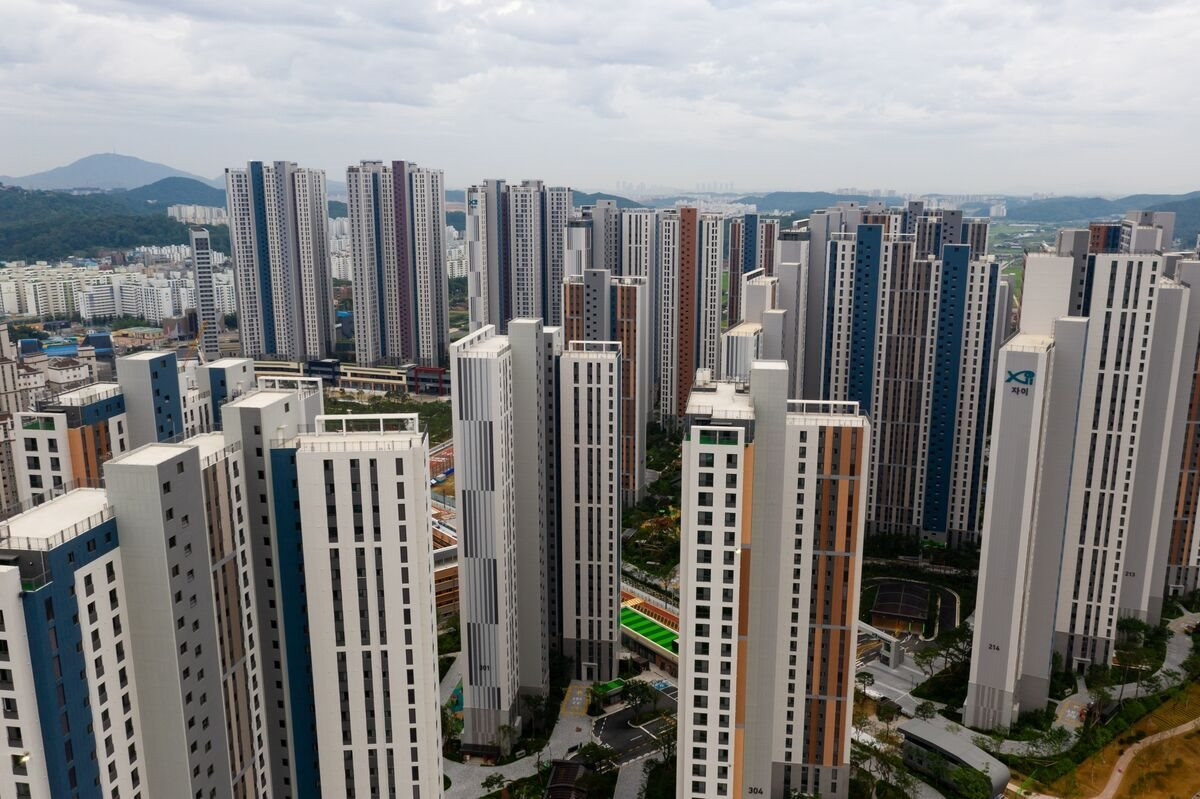
Được biết, theo một chính sách ở Hàn Quốc, chủ nhà cho thuê sẽ thu một khoản tiền đặt cọc gọi là jeonse, tương đương 50 – 90% giá trị bất động sản khi bắt đầu thời hạn thuê (có thể kéo dài trong 2 năm). Người thuê nhà không phải trả tiền thuê trong thời gian đó và chủ sở hữu tài sản thu lợi nhuận bằng cách đầu tư tiền, thường để mua hoặc xây thêm căn hộ mới. Theo hợp đồng, chủ nhà có nghĩa vụ hoàn trả tiền đặt cọc khi kết thúc thời hạn thuê.
Nhưng mọi thứ đã thay đổi khi Ngân hàng Trung ương Hàn Quốc bắt đầu tăng lãi suất mạnh vào năm 2021 để kiềm chế lạm phát. Kể từ khi đạt mức cao nhất vào năm 2022, giá nhà ở Seoul đã giảm 9% trong năm tính đến tháng 3, mức giảm lớn nhất trong số các thành phố châu Á trong thời kỳ đó, theo báo cáo của Knight Frank. Một số khu vực lân cận thậm chí giảm tới 30%.
Kết quả là số tiền đặt cọc từ những người thuê nhà mới ít dần, điều này khiến một số chủ nhà gặp khó khăn trong việc trả lại tiền cho những người thuê nhà sắp hết hạn hợp đồng.
Một số người cho rằng nguy cơ vỡ nợ sẽ tăng đột biến vào cuối năm nay và đến hết năm 2024, bởi các hợp đồng hai năm sắp đáo hạn đã được ký kết vào thời điểm giá nhà ở mức cao kỷ lục và đương nhiên giá đặt cọc cũng cao.
Bên cạnh đó, thị trường nhà ở của khu vực Hồng Kông (Trung Quốc) cũng bị ảnh hưởng.