DSC dự kiến biên lợi nhuận gộp của PET trong năm 2024 có thể phục hồi về mức 5-6%, tương đương với giai đoạn 2019-2022.
Trong báo cáo mới cập nhật, Chứng khoán DSC kỳ vọng kết quả kinh doanh trong nửa cuối năm của Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí (Petrosetco – mã chứng khoán: PET) sẽ có sự phục hồi rõ rệt hơn.
Theo DSC, mảng kinh doanh cốt lõi (phân phối sản phẩm ICT) sẽ có sự hồi phục tích cực hơn nữa, nhờ hưởng lợi từ làn sóng đổi mới thiết bị điện tử và chính sách cắt mạng 2G. DSC dự phóng doanh thu thuần và lợi nhuận sau thuế của PET trong năm 2024 lần lượt đạt mức 18.900 tỷ (+10% so với cùng kỳ năm trước) và 219 tỷ (+58% so với cùng kỳ).
Hơn nữa, với việc nửa cuối năm là thời điểm ra mắt các sản phẩm thiết bị tử mới kết hợp với việc PET thực hiện mở rộng dải sản phẩm của mình trong đó có nhiều sản phẩm có biên lợi nhuận cao như các sản phẩm gia dụng, DSC dự báo biên lãi gộp của PET sẽ tiếp tục có sự hồi phục. DSC dự kiến biên lợi nhuận gộp của PET trong năm 2024 có thể phục hồi về mức 5-6%, tương đương với giai đoạn 2019-2022.
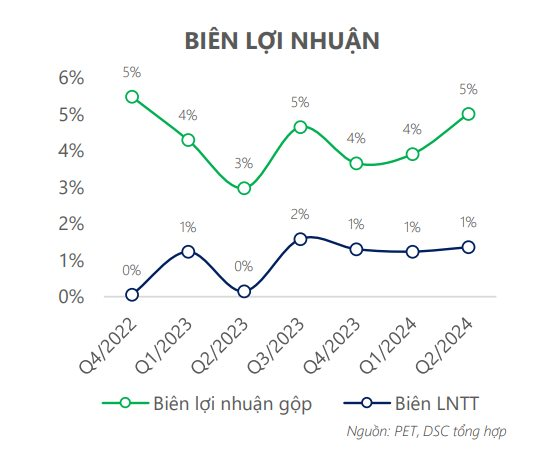
Trước đó, kết quả kinh doanh quý 2 đem lại nhiều con số khá tích cực. Cụ thể, doanh thu thuần của PET đạt mức 4.522 tỷ đồng, đi ngang so với cùng kỳ năm trước. Trong khi đó, LNST của doanh nghiệp ghi nhận mức tăng trưởng mạnh khi đạt 45 tỷ đồng, tăng hơn 10 lần so với quý 2/2023. Nguyên nhân giúp cho LNST của PET tăng mạnh như vậy là nhờ (1) hiệu ứng nền thấp, (2) giá đầu vào suy giảm và (3) chi phí lãi vay của doanh nghiệp giảm mạnh.
Đồng thời, biên lãi gộp trong quý 2/2024 của PET tiếp tục có sự cải thiện ghi đạt mức 5,43%, tăng hơn 200 điểm cơ bản so với cùng kỳ 2023. Đáng chú ý, đây cũng là quý thứ 2 liên tiếp biên lãi gộp của PET có sự phục hồi. Giá vốn tăng chậm hơn tăng trưởng doanh thu là yếu tố chính giúp doanh nghiệp tăng trưởng trong thời gian vừa qua.
Apple mở Apple Store trực tuyến tại Việt Nam hầu như không gây ảnh hưởng đến PET