Lãi suất tiết kiệm giảm mạnh cùng dự báo khởi sắc trên thị trường bất động sản trong năm 2024, liệu dòng tiền từ ngân hàng sẽ có đổ mạnh vào lĩnh vực địa ốc?
Năm 2023, tiền vẫn đổ mạnh vào bất động sản nào
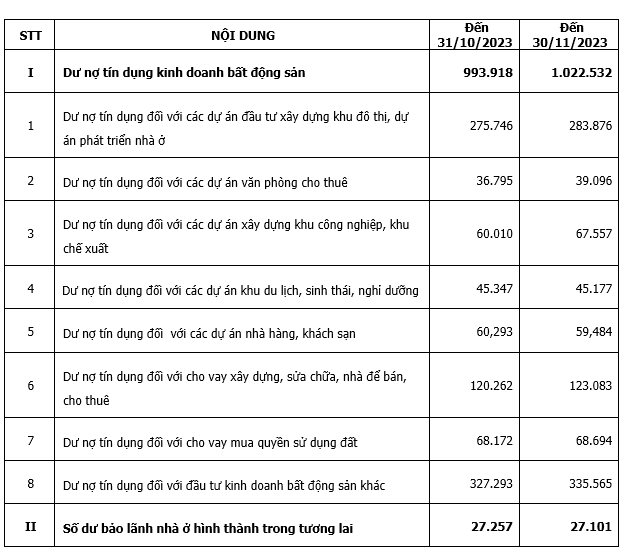
Theo công bố mới đây của Bộ Xây dựng, tính đến cuối tháng 11/2023, dư nợ tín dụng đối với hoạt động kinh doanh bất động sản đạt hơn 1 triệu tỷ đồng, tăng gần 3% so với tháng trước; trong khi cuối tháng 10/2023, con số này là gần 994.000 tỷ đồng.
Báo cáo nêu rõ, dư nợ tín dụng đối với các dự án đầu tư xây dựng khu đô thị, dự án phát triển nhà ở là 283.876 tỷ đồng; dư nợ tín dụng đối với các dự án văn phòng là 39.096 tỷ đồng; dư nợ tín dụng đối với các dự án xây dựng khu công nghiệp, chế xuất là 67.557 tỷ đồng; dư nợ đối với các dự án khu du lịch, sinh thái, nghỉ dưỡng là 45.177 tỷ đồng.
123.083 tỷ đồng là con số dư nợ tín dụng đối với cho vay xây dựng, sửa chữa, nhà để bán cho thuê là; dư nợ tín dụng đối với cho vay mua quyền sử dụng đất là 68.694 tỷ đồng; dư nợ đối với đầu tư kinh doanh bất động sản khác là 335.565 tỷ đồng.
Trong nhận định về dòng tiền từ ngân hàng đổ vào lĩnh vực bất động sản, Viện Nghiên cứu Thị trường Bất động sản Việt Nam (VIRES) cho rằng, năm 2023, nhiều trở ngại làm nghẽn dòng tiền chảy. Đầu tiên, việc tiếp cận nguồn vốn vay của doanh nghiệp bất động sản vẫn không dễ dàng, chủ yếu do 3 vấn đề là mức lãi suất cao, pháp lý dự án và niềm tin thanh khoản thị trường.
Thứ hai, việc hạ, giảm lãi suất 1-2% trong thời gian qua là một nỗ lực rất lớn của Chính phủ và hệ thống ngân hàng. Động thái này đang có hiệu ứng tích cực lên nền kinh tế và các doanh nghiệp bất động sản. Tuy nhiên, nếu rút ngắn thời gian dự án 1 năm có thể giúp doanh nghiệp tiết kiệm khoản lãi suất lên tới 12-15% chi phí vốn. Đó là chưa kể tiết kiệm chi phí tiền lương, máy móc thiết bị,… cho cả năm.
Thứ ba, quy định chặt chẽ về kiểm soát rủi ro đối với tín dụng bất động sản giúp lành mạnh hóa thị trường, đi sát hơn với nhu cầu thực tế, tránh tình trạng thổi giá bong bóng. Tuy nhiên, hiện nay năng lực tài chính của đại đa số doanh nghiệp kinh doanh bất động sản còn hạn chế, vốn chủ sở hữu thấp, hoạt động chủ yếu dựa vào nguồn vốn tín dụng ngân hàng dẫn đến khó tiếp cận nguồn vốn tín dụng.
Thứ tư, lãi suất vay theo gói 120.000 tỷ đồng cho nhà ở xã hội quá cao (doanh nghiệp 8,7%, người mua nhà 8,2%/năm) nên chủ đầu tư và người mua nhà khó tiếp cận.